Immobilier danger : comment identifier les risques et sécuriser son achat
Pour sécuriser votre projet, commencez par un diagnostic des risques, calculez votre budget réel, analysez le bien et comparez vos options de financement.
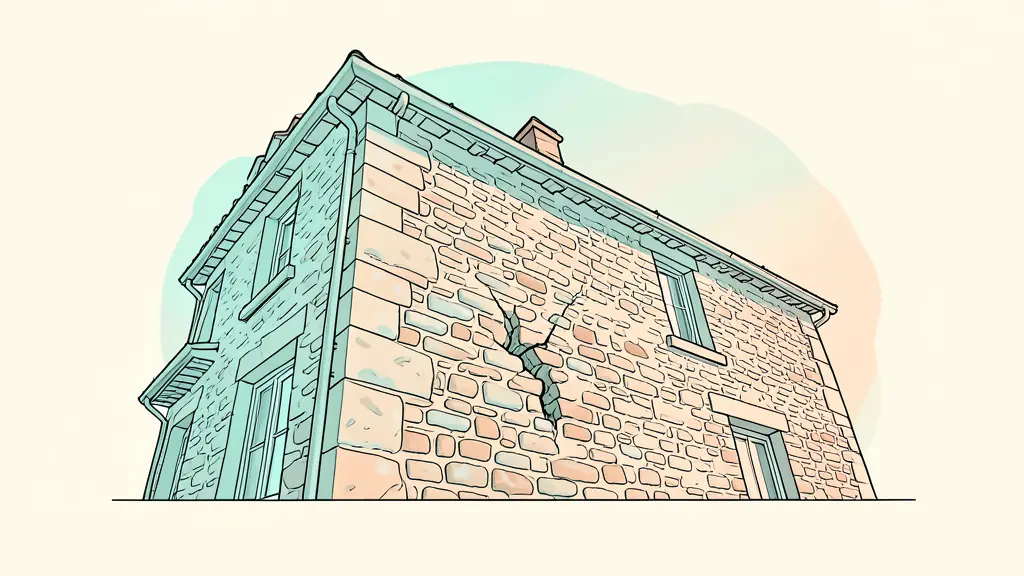
L’immobilier danger ne commence pas par une mauvaise rencontre avec un vendeur, mais par une préparation insuffisante face aux réalités du terrain. Le risque majeur n’est pas l’achat lui-même, mais l’incapacité à anticiper les variables financières et techniques d’un projet. La sécurisation d’une acquisition repose sur une analyse méthodique répartie entre le budget, la valeur réelle du bien et la stratégie de financement.
L’analyse des risques : le diagnostic indispensable avant l’offre
Le danger réside dans l’absence de préparation. Avant même de visiter une maison, identifiez trois piliers de risque. Le risque financier concerne la maîtrise du coût global et la stabilité des taux. Le risque patrimonial se concentre sur l’état technique du bâti, tandis que le risque conjoncturel analyse si le prix demandé correspond à la réalité économique du secteur.
Une erreur classique consiste à confondre capacité d’emprunt et budget immobilier serein. Le premier est un calcul bancaire basé sur un taux d’endettement, le second est une enveloppe globale incluant les frais annexes et une marge de sécurité. Sans cette distinction, l’acheteur s’expose à un surendettement dès la signature de l’acte authentique.
Sécuriser son budget et anticiper les coûts cachés
Le calcul du budget réel demande une rigueur mathématique pour éviter les surprises après l’achat. On estime que 25 % du budget des Français est consacré au logement, une proportion qui peut vite devenir asphyxiante si les charges annexes sont sous-évaluées. La mensualité de remboursement ne doit jamais être vue comme le seul coût mensuel du logement.
Intégrer les frais de notaire et taxes locales
L’acquisition englobe des frais de notaire et des impôts fonciers qui varient selon la nature du bien. Ces coûts, cumulés aux charges de copropriété pour un appartement, impactent directement la rentabilité locative ou le reste à vivre. Simulez ces dépenses sur les trois premières années pour valider la viabilité financière du projet.
Anticiper les coûts d’énergie et de rénovation thermique
Le prix du marché intègre rarement le coût réel d’une mise aux normes énergétiques. Entre le remplacement d’une chaudière obsolète et l’isolation des combles, les dépenses peuvent atteindre plusieurs dizaines de milliers d’euros. Ces travaux, indispensables pour éviter une dépréciation future du bien, doivent être budgétés avant la signature du compromis de vente.
Évaluer le bien pour éviter le piège de l’immobilier danger
Détecter un prix surévalué demande de sortir du discours commercial pour s’appuyer sur des données factuelles. L’analyse des prix des maisons et des appartements dans un secteur précis permet de situer le bien. L’utilisation d’outils comme les Courbes de Friggit aide à identifier si le marché est en phase de bulle ou de correction.
Comparer le prix au marché local réel
L’évaluation ne doit pas reposer sur une seule annonce, mais sur un échantillon de biens vendus récemment. Pour éviter les erreurs de projection, consulter des repères pour acheter sans se tromper dans le Gers aide à comprendre les spécificités locales. Un écart trop important entre le prix demandé et la valeur vénale réelle constitue un signal d’alerte majeur.
Analyser les servitudes et les risques naturels
L’examen des documents urbanistiques révèle parfois des servitudes de passage ou des risques naturels (inondations, glissements de terrain) qui impactent la valeur du bien. Ces éléments, souvent passés sous silence lors d’une visite rapide, peuvent limiter les possibilités d’extension ou augmenter fortement le coût de l’assurance habitation. L’impact sur le taux d’intérêt proposé par la banque peut également être indirect si le bien est jugé trop risqué.
Comparer les stratégies de financement selon le profil
Le choix du crédit influence le coût total du crédit et la flexibilité future. Le crédit relais, par exemple, présente un risque de double charge si la vente du premier bien tarde. À l’inverse, le prêt à taux zéro offre un avantage financier pour les primo-accédants, réduisant ainsi le coût global de l’opération.
L’analyse des évolutions des prix immobiliers en France permet d’arbitrer entre un achat immédiat et une attente stratégique. Pour sécuriser l’emprunt, le tableau d’amortissement doit être scruté : il détaille la part du capital remboursée et les intérêts payés chaque mois.
Le tableau suivant compare trois approches courantes pour aider à choisir la structure financière la plus adaptée :
| Profil | Type de Financement | Risque Principal | Objectif |
|---|---|---|---|
| Résidence | Classique / PTZ | Taux d’intérêt | Stabilité |
| Investisseur | SCI / Crédit locatif | Vacance locative | Rendement |
| Rénovateur | Crédit travaux / Relais | vices cachés | Plus-value |
Ce comparatif montre que le risque n’est pas identique selon l’usage du bien. L’investisseur se focalise sur la rentabilité nette et le déficit foncier, tandis que l’acheteur d’une résidence principale privilégie la solvabilité à long terme et la préservation de sa capacité d’emprunt.
Arbitrages finaux et sécurisation avant la signature
La phase finale consiste à transformer les doutes en certitudes techniques. Avant la signature de l’acte authentique, le recours à des professionnels indépendants est la seule garantie d’un investissement sécurisé. Le notaire sécurise la transaction juridique, tandis qu’un expert en bâtiment valide l’absence de défauts structurels graves.
Pour lever les derniers risques, suivez ces étapes de vérification :
1. Analyser le TEG (Taux Effectif Global) pour comparer réellement les offres de prêt.
2. Vérifier les garanties d’emprunt et envisager une délégation d’assurance pour réduire les mensualités.
3. Auditer les procès-verbaux d’assemblées générales pour les biens en copropriété.
4. Valider les diagnostics de performance énergétique et les obligations de travaux.
5. Confirmer l’obtention du financement avant la fin du délai de rétractation.
L’objectif est de ne laisser aucune zone d’ombre sur le coût réel du projet. Pour ceux qui souhaitent explorer des opportunités concrètes, il est utile de Découvrir l’immobilier en Gascogne afin de comparer les secteurs et les types de propriétés disponibles.
Pour finaliser votre stratégie, comparez au moins trois devis d’assurance emprunteur différents. Vérifiez systématiquement que les garanties couvrent minimum le décès et l’invalidité, et demandez un tableau d’amortissement détaillé pour chaque simulation de prêt reçue.
Faye Gagnon rédige des contenus clairs et utiles pour aider les lecteurs à mieux comprendre l’immobilier dans le Gers et en Gascogne. Attentive aux réalités du terrain, elle s’attache à rendre accessibles les sujets liés à l’achat, à la vente et à la vie locale avec un ton chaleureux et fiable.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.